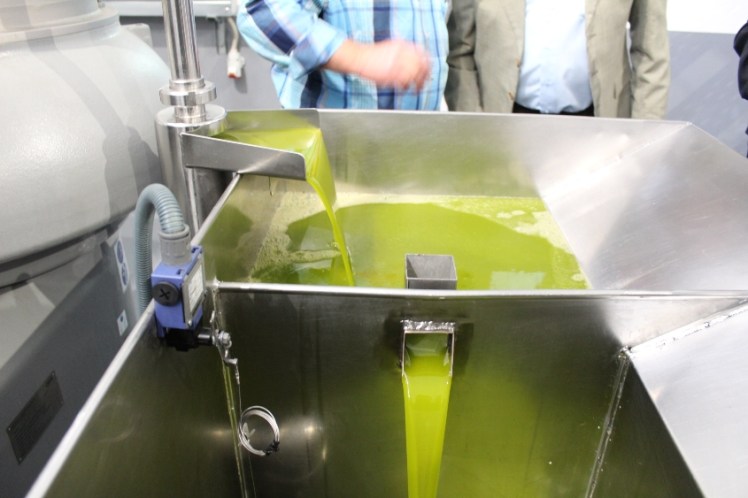
Las almazaras poniéndose a punto en limpieza, piezas y personal; los aceituneros buscando cerrar sus cuadrillas en una misión cada vez más compleja mientras miran al cielo esperando que sea misericordioso con las lluvias de otoño que redonden la aceituna muy maltratada por el extremo calor del largo verano y la escasez de agua en los olivares de secano. Confiando que el Estrecho de Ormuz se abra de una vez y la guerra entre EE.UU. concluya para que los carburantes bajen. Y que arrancar los vareadores, sopladores y tractores y remolques no disparen una nueva campaña los gastos fijos de la recolección.
Y sobrevolando todo: los bajos precios en origen, inamovibles en las últimas semanas como si quisieran anticipar los datos que ha hecho públicos en Mengíbar la Junta de Andalucía en su aforo de la cosecha 2026/2027.
El aforo del olivar arroja una estimación en la producción de aceite de oliva en Andalucía para la próxima campaña 2026/2027 de 1.261.200 toneladas, lo que supone un incremento del 23,9 por ciento con respecto a la producción final de la campaña anterior y un 44 por ciento más que la media de producción de las últimas cinco campañas.
Por provincias, Jaén se encuentra a la cabeza de la producción de aceite de oliva con una estimación de 575.000 toneladas, un 45,6 por ciento del total de Andalucía y un rendimiento de casi el 20 por ciento. Le sigue Córdoba, con 339.700 toneladas de aceite, Sevilla con una producción prevista de 142.000 toneladas y Granada con 106.800 toneladas.
Los datos del aforo de la Junta de Andalucía muestran cómo en la provincia de Jaén la producción prevista casi duplicará a la del año pasado, con un aumento del 47,8 por ciento, y un 55.9 por ciento más que la media de los últimos años. El rendimiento previsto en la mayor provincia productora española en esta nueva campaña es del 19,9 por ciento.
Según los datos del aforo nacional presentados por el Ministerio de Agricultura, la previsión de campaña alcanzaría los 1,6 millones de toneladas, 300.000 toneladas más que la campaña anterior. Gracias a la fuerte subida de Jaén y Córdoba, y también a las buenas campañas que se esperan en Castilla-La Mancha (152.555 tn) y en Extremadura (97.400 tn).
El aforo destaca que todas estas previsiones están muy mediatizadas por lo que pueda ocurrir con las lluvias de otoño, que han comenzado a aparecer de forma muy tímida en la última semana de septiembre. “Los olivos de secano están acusando la sequía de los últimos meses, observándose síntomas de estrés hídrico en muchos árboles y frutos, que podría afectar tanto a la producción como al rendimiento graso de no registrarse precipitaciones en las próximas semanas”, aseguran los autores del aforo de la Junta de Andalucía.
Con estas cifras esperadas de producción en la nueva campaña, la tendencia de los precios en origen en el inicio de campaña no se vislumbra que vaya a tener grandes cambios a corto plazo.
Los datos fríos de las principales referencias de precios en origen del mercado oleícola español (Poolred Jaén, Observatorio de Precios y Mercados de la Junta de Andalucía, Infaoliva…) muestran como las cotizaciones del aceite de oliva virgen extra a comienzos de esta nueva campaña 2026/2027 están unos 0,55 euros/litro por debajo de lo que estaban a comienzos de la anterior compaña 2025/2026 en estas mismas fechas.
En estos últimos días de cotizaciones en origen del mes de septiembre, los aceites de oliva virgen extra han tozado entre los 3,40 y 3,45 euros/litro frente a los 4,06 euros/litro de finales de septiembre del 2025. En los vírgenes la diferencia es menor, de unos 0,25 euros/litro entre lo que se pagaba a finales de la anterior campaña y de la actual. Y en los lampantes oscila en torno a los 0,30 euros/litro: de los 3,50 euros/litro de finales de septiembre del 2025 a los 3,17 euros/litro de estos días pasados.
Con el ritmo de salidas de los últimos meses y el stock almacenado por las envasadoras ante el inicio de la nueva campaña, y sobre todo con los datos del aforo de la Junta de Andalucía, la gran Distribución parece confiar en mantener los precios actuales del aceite de oliva en los lineales. Que lo siguen convirtiendo con promociones en un producto reclamo para el gran público.
Las existencias en almazaras se situaban a finales de agosto en 264.799,01 t lo que supone 64.704,68 t inferiores al mes de julio. Mientras, las existencias en envasadoras en este mismo de agosto eran de 206.615,17 t, que reducían sus existencias en este mes de agosto en 28.092,92 t.

