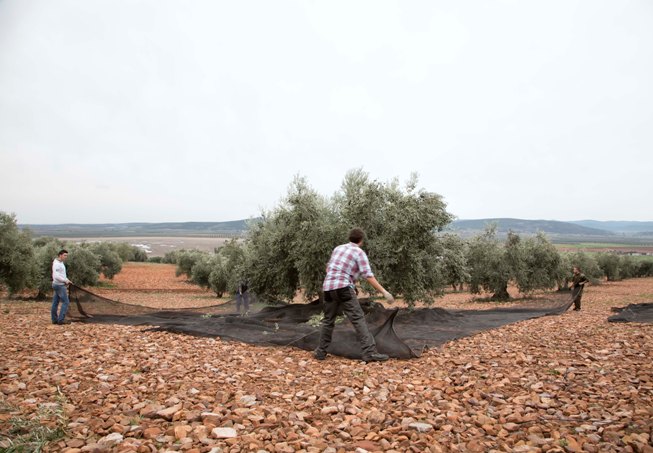
Como estaba previsto, la publicación correlativa del aforo de la Junta de Andalucía y el del Ministerio de Agricultura han tenido un efecto directo sobre las cotizaciones en origen de los precios en origen del aceite de oliva. Acentuando aún más la senda bajista de las cotizaciones de las últimas semanas. Las últimas lluvias en las principales zonas productoras sólo han servido para corroborar que la campaña 2026/2027 puede ser una de las más altas de los últimos años, por encima de los 1,6 millones de toneladas. Poniendo en el mercado una disponibilidad superior a las 300.000 toneladas por encima de la campaña anterior, cuando los precios en origen ya de por sí se habían instalado en un nivel bajo.
El análisis de los precios en origen del inicio de la campaña actual, tras la publicación de los aforos comentados antes, y la de la campaña anterior 2025/2026 permite comprobar como la cotización del aceite de oliva virgen extra ha pasado de rozas los 4 euros/litros el pasado año a los 3,10 euros/ litros actuales. Y como los lampantes han pasado de cotizar a 3,50 euros/litros a estar ya por debajo de los 3 euros/litro según parámetros.
Esta situación preocupa especialmente al sector productor de olivar tradicional que se enfrente a menores precios en origen y a costes fijos de gasóleo en transporte y recolección, así como en mano de obra superiores a los de la campaña pasada. Mermando sensiblemente la rentabilidad por kilo de aceituna recolectado. La tendencia de precios a la baja está provocando además que la diferencia de cotizaciones entre categorías sea mínima, no llegando a los 0,20 euros/litro entre un virgen extra y un lampante, al contrario de lo ocurrido en la campaña anterior.
El sector productor y cooperativo también ha recibido con incredulidad el nuevo dictamen de la Comisión Nacional de Mercados y Competencia (CNMC) por la que no se muestra favorable a las posibles medidas de la Norma de Comercialización de Aceites de Oliva aprobada por el Ministerio de Agricultura para evitar fuertes caídas en los precios en origen del producto. Para la CNMC, Según la CNMC, “medidas de restricción como ésta podrían producir efectos muy negativos sobre la competencia y los consumidores: limitarían la cantidad de producto disponible en el mercado; afectarían a los precios, la calidad y la variedad de la oferta; y alterarían el funcionamiento competitivo de la cadena de valor”.
Según la CNMC, habría que “limitar la retirada a las categorías en que resulte necesaria, con una justificación detallada de la libertad de elección otorgada a cada almazara y de sus efectos sobre los distintos segmentos del mercado y consumidores”. Mientras, los precios en origen siguen cayendo. Y en los lineales de la Gran Distribución también.

